Sự thật của trần lãi suất cho vay

Sự thật của trần lãi suất cho vay
Một nửa của mong đợi đã có ở cơ chế, phần lớn của nửa còn lại đang là một sự thật có trong “ẩn ý” của Thông tư 14.
Sự thật của trần lãi suất cho vay

Một nửa của mong đợi đã có ở cơ chế, phần lớn của nửa còn lại đang là một sự thật có trong “ẩn ý” của Thông tư 14.

Chuyên viên tín dụng giải thích: vốn huy động lãi suất thấp chưa chảy về, doanh nghiệp vẫn phải chịu lãi suất vay rất cao
Chuyên viên tín dụng giải thích: vốn huy động lãi suất thấp chưa chảy về, doanh nghiệp vẫn phải chịu lãi suất vay rất cao.

Trần lãi suất cho vay như một ốc đảo tươi mát vừa mọc lên giữa hoang mạc. Với những khách bộ hành cạn sức, đến được đã là gian nan, vào được lại là chuyện khác…

Vốn giá thấp chưa chảy về

Tuần rồi, người viết nhận được cuộc gọi từ số lạ. Người gọi giới thiệu là tổng giám đốc một công ty sản xuất phân bón ở khu vực phía Nam. Ông đề nghị được giải thích cơ chế trần lãi suất cho vay được thực hiện như thế nào, gói hỗ trợ 29.000 tỷ đồng của Chính phủ ra sao và điều kiện đặt ra?

Ông kể: Mới rồi công ty đến làm việc với ngân hàng. Thấy trần lãi suất huy động liên tiếp giảm, lãi suất cho vay cũng có nhiều thông tin là hạ nhiệt nhanh chóng, hy vọng được thắp lên. Nhưng kỳ thực khoản vay vẫn là 20,5%/năm, tại một ngân hàng cổ phần lớn. Chuyên viên tín dụng giải thích ngắn gọn, dòng vốn có lãi suất huy động thấp chưa kịp chảy về.

Một phần là vậy. Việc cân đối nguồn vốn của các nhà băng thường có độ trễ. Biến động của lãi suất đầu vào với đầu ra không dễ theo bình thông đáy như lãnh đạo Ngân hàng Nhà nước vẫn thường ước tính khi thông tin qua mỗi lần điều chỉnh lãi suất. Và đến thời điểm này vẫn còn những mức cao như vậy.

Cao hay thấp tùy thuộc vào thực tế của đối tượng vay vốn, ứng với mức độ rủi ro khác nhau. Còn thông tin của doanh nghiệp trên là đáng tham khảo, bởi vốn vay phục vụ cho sản xuất, thuộc ngành hàng hỗ trợ nông nghiệp - nông thôn, thuộc nhóm khuyến khích tín dụng (chứ không hẳn là ưu đãi tín dụng, bởi mức 20,5%/năm có thể gọi là "ngược đãi" chứ không phải là ưu đãi).

Chính vì hoạt động trong lĩnh vực đó nên vị tổng giám đốc nọ băn khoăn rằng doanh nghiệp mình có thuộc diện được hưởng trần lãi suất cho vay không. “Tôi không rõ thực tế của trần lãi suất cho vay đó như thế nào. Hiện lãi suất vay vốn của chúng tôi là vậy. Tìm hiểu ở một ngân hàng quốc doanh thì được chào mức 16,5%/năm, chứ chưa được 15%/năm”, ông cho biết.

Sự thật… quá lớn

Cũng tuần rồi, người viết nhận được một e-mail lạ. Nếu theo địa chỉ người gửi có thể đoán là một cán bộ của ngân hàng nọ… Nội dung lá thư này góp phần lý giải cho thắc mắc của vị lãnh đạo doanh nghiệp nói trên.

“Tôi xin chia sẻ với anh bất cập của Thông tư 14 (văn bản quy định trần lãi suất cho vay - PV) là tiếp tục bảo vệ lợi ích của các ngân hàng thương mại. Ngay khi có thông tin về Thông tư 14 này bọn tôi trong ngành ngân hàng đã nói với nhau chẳng qua chỉ là xoa dịu dư luận mà thôi, doanh nghiệp vẫn “chết”, e-mail đặt vấn đề.

Tác giả lá thư phân tích rằng, đọc qua Thông tư mọi người quá chú ý vào 4 đối tượng được áp trần lãi suất cho vay, và nếu không có kiến thức về kinh tế sẽ rất phân vân 4 đối tượng mà lại còn dẫn chiếu theo các văn bản pháp luật khác...

“Thực ra 4 đối tượng này đã chiếm gần hết (>90%) lượng khách hàng. Thông tư dài là vậy nhưng chỉ 1 câu mà doanh nghiệp vẫn phải “chết” mà giới ngân hàng bọn tôi quan tâm nhất và cũng biết là chỉ “hình thức” thôi ở điều 4”.

Cụ thể, điều 4 của Thông tư 14 quy định: lãi suất cho vay áp dụng đối với các hợp đồng tín dụng được ký kết trước ngày thông tư này có hiệu lực thi hành được tiếp tục thực hiện theo hợp đồng tín dụng đã ký kết phù hợp với quy định của pháp luật tại thời điểm ký kết hợp đồng.

Một sự thật rất lớn của trần lãi suất cho vay nằm ở chỗ đó. Trong quy định trên không có từ “lãi suất”, nhưng có ẩn ý. Tác giả của lá thư cũng nhấn mạnh rằng: “Xin thưa với anh là 100% dư nợ của cả nền kinh tế hiện nay thì đã phải được ký rồi!”. Điều đó đồng nghĩa lãi suất cho vay của khoảng 2,5 triệu tỷ đồng dư nợ tín dụng của hệ thống ngân hàng đã được ấn định trước đó và đang được thực hiện theo hợp đồng cũ.

“Người trong cuộc” nói trên phân tích thêm: đối tượng áp dụng là cho vay ngắn hạn, thông thường các hợp đồng vay vốn lưu động (ngắn hạn) của các ngân hàng hiện là 1 năm và có thể được gia hạn hợp đồng hạn mức 1 năm nữa là 2 năm. Vậy để được hưởng lãi suất 15%/năm, các đối tượng còn phải chờ hết hợp đồng cũ, cỡ sau khoảng dăm tháng đến cả một năm đèo bòng lãi suất cao rồi mới có thể được ký lại hợp đồng mới.

Vậy nên, nếu xem việc áp trần lãi suất cho vay là một sự hỗ trợ cho doanh nghiệp, góp phần hỗ trợ nền kinh tế chống đỡ khó khăn cần kíp lúc này thì cũng không nhiều; giá trị của nó có lẽ nằm ở tương lai. Nước xa khó cứu lửa gần. Ốc đảo tươi mát đó phải đợi một thời gian để có thể mở rộng trên hoang mạc.

Thực tế, cũng có những khách hàng may mắn khi vô tình hợp đồng hết hạn và ký lại thời điểm này, hoặc có những khoản vay mới (tín dụng tăng trưởng âm kéo dài cũng là một thực tế để tham khảo). Nhưng để được lãi suất 15%/năm lại là một vấn đề khác, tùy thuộc vào thể lệ tín dụng của ngân hàng và thước đo cho những tính từ “minh bạch”, “lành mạnh” quy định trong Thông tư 14.

Theo Minh Đức
Vneconomy
Cùng chuyên mục

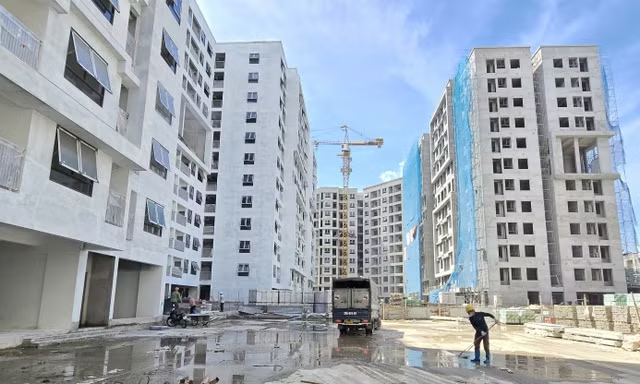
Nhà ở xã hội: Ưu đãi một lần, ràng buộc cả đời?

Nhà ở xã hội: Ưu đãi một lần, ràng buộc cả đời?

TPO - Tại dự thảo Luật Nhà ở (sửa đổi), Bộ Xây dựng tiếp tục đề xuất người mua nhà ở xã hội hết thời hạn 5 năm vẫn không được bán theo giá thị trường đang khiến dư luận băn khoăn. Khi ưu đãi về tiền sử dụng đất, vay ngân hàng phải kèm hàng loạt ràng buộc về chuyển nhượng, người mua lo ngại quyền lợi của mình bị hạn chế quá mức, thậm chí chịu thiệt.

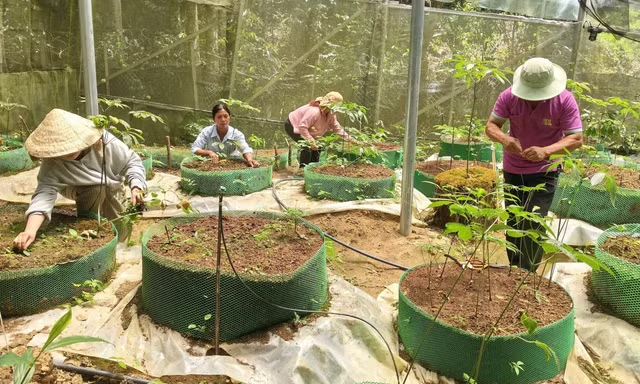
Quảng Ngãi tìm đột phá để xây dựng nền nông nghiệp thông minh

Quảng Ngãi tìm đột phá để xây dựng nền nông nghiệp thông minh

Từ các vùng sản xuất ứng dụng công nghệ cao đến phát triển dược liệu gắn với sinh kế người dân, tỉnh Quảng Ngãi đang hướng đến nền nông nghiệp thông minh, xanh và thích ứng. Trọng tâm là tháo gỡ điểm nghẽn công nghệ, đẩy mạnh chuyển đổi số và nâng giá trị sản phẩm.

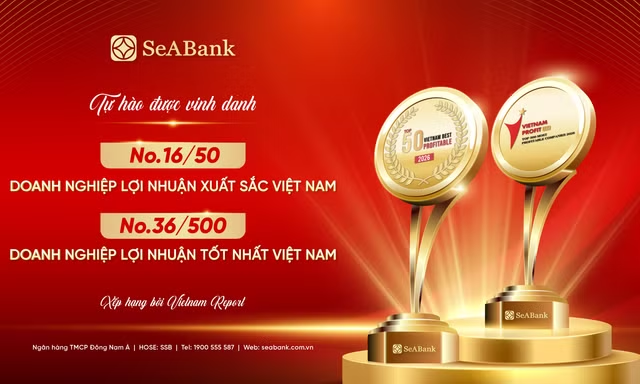
SeABank xếp thứ 16 trong Top 50 Doanh nghiệp lợi nhuận xuất sắc Việt Nam

SeABank xếp thứ 16 trong Top 50 Doanh nghiệp lợi nhuận xuất sắc Việt Nam

Vừa qua Ngân hàng TMCP Đông Nam Á (SeABank, HOSE: SSB) tiếp tục được vinh danh thứ 16 trong Top 50 Doanh nghiệp lợi nhuận xuất sắc Việt Nam năm 2026, tăng 8 bậc so với năm trước. Đây là năm thứ 7 liên tiếp Ngân hàng góp mặt trong Top 50 và lần thứ 9 được ghi danh trong bảng xếp hạng Top 500 Doanh nghiệp lợi nhuận tốt nhất Việt Nam (Profit500).

Vietlott SMS mở rộng khả năng tiếp cận người chơi, sắp cán mốc 5 triệu tài khoản

Vietlott SMS mở rộng khả năng tiếp cận người chơi, sắp cán mốc 5 triệu tài khoản

Trong nhịp sống số, ứng dụng ngân hàng và ví điện tử ngày càng trở nên quen thuộc, đáp ứng nhiều nhu cầu từ thanh toán đến quản lý giao dịch. Xu hướng này cũng mở ra cách tiếp cận mới với xổ số điện toán, khi người dùng có thể mua vé Vietlott ngay trên các ứng dụng ngân hàng, ví điện tử khác, bên cạnh ứng dụng hỗ trợ mua vé Vietlott SMS.

Cổ đông FPT đón tin vui, nhận tạm ứng cổ tức năm 2026

Cổ đông FPT đón tin vui, nhận tạm ứng cổ tức năm 2026

Hội đồng quản trị Công ty Cổ phần FPT (HOSE: FPT) đã thông qua nghị quyết chi trả cổ tức bằng tiền mặt với tỷ lệ 10% mệnh giá, tương ứng 1.000 đồng cho mỗi cổ phiếu. Theo kế hoạch, ngày chốt danh sách cổ đông hưởng quyền là 30/11 và ngày thực hiện chi trả cổ tức là 10/12.

Một xã ở Lào Cai giảm nghèo bền vững nhờ đa dạng sinh kế

Một xã ở Lào Cai giảm nghèo bền vững nhờ đa dạng sinh kế

Xã Nghĩa Đô, tỉnh Lào Cai từng đối mặt với nhiều khó khăn sau khi sáp nhập địa giới hành chính. Tuy nhiên, bằng những giải pháp cụ thể trong công tác giảm nghèo đa chiều, địa phương này đã giảm tỷ lệ hộ nghèo từ 41% năm 2020 xuống dưới 10% năm 2025. Đến tháng 10/2026, toàn xã chỉ còn 97 hộ nghèo, chiếm tỷ lệ 3,64%.

Vực dậy quê nghèo nhờ những quyết định dám vay vốn ưu đãi để làm ăn

Vực dậy quê nghèo nhờ những quyết định dám vay vốn ưu đãi để làm ăn

Từ những khoản vốn vay ưu đãi, người dân xã Nghĩa Đô, tỉnh Lào Cai có thêm nguồn lực đầu tư sản xuất, từng bước nâng cao thu nhập và cải thiện cuộc sống. Nguồn vốn không chỉ giúp hộ nghèo tạo sinh kế, thoát nghèo mà còn tiếp sức để các hộ tiếp tục mở rộng quy mô sản xuất, phát triển kinh tế...

Khuyến công tiếp sức hợp tác xã nâng tầm nông sản Mộc Châu

Khuyến công tiếp sức hợp tác xã nâng tầm nông sản Mộc Châu

TPO - Từ sản xuất nông nghiệp sạch đến chế biến sâu và mở rộng thị trường, Hợp tác xã Dịch vụ và Phát triển nông nghiệp 19/5 (gọi tắt là HTX 19/5) từng bước khẳng định hiệu quả mô hình kinh tế tập thể. Trong hành trình ấy, công tác khuyến công đã góp phần hỗ trợ đổi mới máy móc, hoàn thiện sản phẩm, quảng bá thương hiệu, tạo nền tảng để HTX phát triển theo bền vững.

Quảng Ngãi tìm hướng tạo nguồn thu từ tín chỉ carbon rừng

Quảng Ngãi tìm hướng tạo nguồn thu từ tín chỉ carbon rừng

Với khoảng 826.000ha rừng, Quảng Ngãi đang đẩy mạnh kiểm kê, hoàn thiện dữ liệu và triển khai các dự án thí điểm tín chỉ carbon, hướng đến tạo thêm nguồn lực tài chính cho công tác quản lý, bảo vệ và phát triển rừng bền vững.

Cơ hội tỷ USD của thị trường robot Việt Nam

Cơ hội tỷ USD của thị trường robot Việt Nam

Những màn trình diễn robot gây chú ý tại phố đi bộ Nguyễn Huệ (TPHCM) không chỉ cho thấy sức hấp dẫn của công nghệ mới mà còn gợi mở một thị trường đang hình thành. Tuy nhiên, để biến robot thành động lực tăng trưởng, Việt Nam cần đi xa hơn vai trò nhập khẩu và tiêu thụ thiết bị.

Doanh nghiệp ôm cổ phiếu: Bên 'chật vật', người thu hẹp

Doanh nghiệp ôm cổ phiếu: Bên 'chật vật', người thu hẹp

TPO - Thị trường biến động khiến hoạt động đầu tư cổ phiếu trở thành biến số đáng chú ý trong kết quả kinh doanh của nhiều doanh nghiệp ngoài ngành. Có đơn vị phải tăng trích lập dự phòng hàng chục tỷ đồng, trong khi doanh nghiệp khác chủ động thu hẹp danh mục sau những đợt điều chỉnh.

Đấu giá, thu hồi nợ 'siêu dự án' chăn nuôi bò ở Hà Tĩnh

Đấu giá, thu hồi nợ 'siêu dự án' chăn nuôi bò ở Hà Tĩnh

TPO - Sau nhiều năm hoạt động kém hiệu quả, ngừng chăn nuôi và không thể khôi phục sản xuất, dự án chăn nuôi bò Bình Hà, Hà Tĩnh sẽ được đưa ra đấu giá toàn bộ tài sản thế chấp với giá khởi điểm hơn 280 tỷ đồng để thu hồi nợ ngân hàng.