Từ ma trận vốn ảo của bầu Kiên...
> Làm rõ 3 tội danh của 'bầu' Kiên
> Ông Cao Sĩ Kiêm nói về bầu Kiên, cứu BĐS, nợ ngân hàng
> Ông bầu Việt và những chuyện ái, ố, hỉ, nộ...
Với những kết quả điều tra ban đầu về vụ ông Nguyễn Đức Kiên (bầu Kiên), sự thật về “sở hữu chéo” trong hệ thống ngân hàng đang dần lộ rõ.
 |
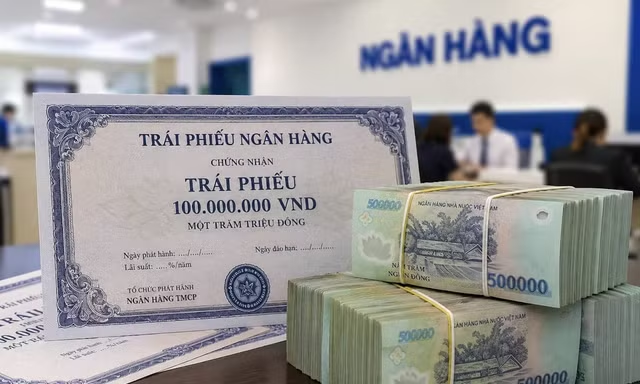
Theo cơ quan điều tra, trong các năm 2006 và 2008, Nguyễn Đức Kiên thành lập và điều hành 3 công ty, gồm: Công ty Đầu tư thương mại B&B (Công ty B&B), Công ty cổ phần Đầu tư ACB Hà Nội và Công ty TNHH Đầu tư tài chính Á Châu Hà Nội (Công ty ĐTTCAC Hà Nội). Năm 2010, ông Kiên sử dụng pháp nhân Công ty B&B vay của Ngân hàng Á Châu (ACB) 1.000 tỷ đồng thông qua hình thức phát hành và bán trái phiếu cho ACB trong thời hạn 120 tháng. Khi vay được số tiền trên, ông Kiên và 8 người thân trong gia đình sử dụng 974,85 tỷ đồng để mua 33% trong cổ phần của Ngân hàng Việt Nam Thương Tín (VietBank), nâng số cổ phần của Kiên và gia đình lên 41% trong VietBank.
Đầu năm 2011, bầu Kiên dùng số cổ phần mua mới của VietBank làm tài sản thế chấp cho khoản vay 1.000 tỷ của ACB. Đồng thời, Kiên sử dụng pháp nhân của Công ty ĐTTCAC Hà Nội vay ACB 659 tỷ đồng thông qua hình thức phát hành và bán trái phiếu. Sau đó sử dụng số tiền này mua cổ phiếu của chính ACB nhằm sở hữu 2% cổ phần của ngân hàng này. Để đảm bảo khoản vay 659 tỷ đồng, Kiên dùng số cổ phần mua của Ngân hàng Đại Á và Ngân hàng Kiên Long để thế chấp. Đáng lưu ý, số cổ phần thế chấp của Ngân hàng Đại Á và Ngân hàng Kiên Long cũng được hình thành từ khoản vay 800 tỷ đồng của ACB, dưới pháp nhân của đơn vị vay là Công ty cổ phần Đầu tư ACB Hà Nội.
Theo Luật Ngân hàng Nhà nước và Luật Các tổ chức tín dụng (TCTD), một cổ đông cá nhân không được sở hữu vượt quá 5% vốn điều lệ của một TCTD; một cổ đông là tổ chức không được sở hữu vượt quá 15% vốn điều lệ của một TCTD; cổ đông và những người liên quan của cổ đông đó không được sở hữu vượt quá 20% vốn điều lệ của một TCTD. Quy định này nhằm hạn chế sự thâu tóm ngân hàng trái pháp luật. Nhưng thực tế cho thấy thông qua những pháp nhân và thể nhân khác, một cá nhân có thể sở hữu vượt quy định này.
Ở trường hợp ông Nguyễn Đức Kiên, với vai trò là cổ đông có ảnh hưởng lớn ở một số ngân hàng, ông Kiên đã qua mặt cơ quan quản lý tạo ra một “ma trận” về vốn ảo, gây ảnh hưởng xấu đến chính sách tài chính, tiền tệ của nhà nước. Chỉ tính riêng ở ACB, bằng thủ đoạn lấy “mỡ nó rán nó”, Nguyễn Đức Kiên đã vay số tiền hơn 2.400 tỷ đồng; sau đó sử dụng để mua cổ phần, cổ phiếu của một số ngân hàng; rồi dùng số cổ phần, cổ phiếu đó để thế chấp lại các khoản vay ban đầu tại ACB.
Đó mới chỉ là ví dụ về một cá nhân. Còn theo báo cáo kinh tế vĩ mô 2012 của Ủy ban Kinh tế Quốc hội, trong hệ thống ngân hàng Việt Nam hiện nay tồn tại 6 hình thức sở hữu chéo, gồm: sở hữu của các ngân hàng thương mại nhà nước và các ngân hàng nước ngoài tại các ngân hàng liên doanh; cổ đông nước ngoài chiến lược tại các ngân hàng thương mại cả nhà nước và cổ phần; cổ đông tại các ngân hàng thương mại là các công ty quản lý quỹ; sở hữu của các ngân hàng thương mại nhà nước tại các ngân hàng thương mại cổ phần; sở hữu lẫn nhau giữa các ngân hàng thương mại cổ phần và sở hữu các ngân hàng thương mại bởi các tập đoàn, tổng công ty nhà nước và tư nhân. Trên thực tế hình thức sở hữu chéo giữa các ngân hàng là hình thức kinh doanh mang tính chiến lược phổ biến tại nhiều nước trên thế giới.
Nhưng theo TS Võ Trí Thành, Phó Viện trưởng Viện Nghiên cứu quản lý kinh tế Trung ương, sở hữu chéo ở Việt Nam rất nguy hiểm và nghiêm trọng bởi vì nó gắn với những lĩnh vực rủi ro rất cao. Ví dụ sự “lằng nhằng” trong bất động sản, tài chính, ngân hàng, giữa vay thương mại tín dụng và cái gọi là đầu tư tài chính. Những điều đó lại cộng hưởng với 3 vấn đề: hệ thống giám sát chưa tốt; các nhóm lợi ích; sở hữu chéo diễn ra trong bối cảnh hệ thống tài chính ngân hàng còn yếu kém. Vì thế, có rủi ro lớn xuất phát từ sở hữu chéo trong hoạt động ngân hàng, đó là thâu tóm ngân hàng, nợ xấu và tăng vốn ảo. Một rủi ro nữa là tình trạng cho vay thiếu kiểm soát có thể tăng mạnh. Chẳng hạn khi một TCTD chiếm cổ phần chi phối một ngân hàng khác và biến nhà băng này thành “sân sau” của mình, họ có thể buộc ngân hàng bị chi phối cấp tín dụng cho những dự án không an toàn hoặc cho doanh nghiệp có quan hệ thân thiết.
Để giải tỏa tình trạng sở hữu chéo trong hệ thống ngân hàng, theo các chuyên gia kinh tế, giai đoạn đầu cơ quan quản lý có thể gây sức ép buộc các doanh nghiệp phi tài chính phải thoái vốn khỏi ngân hàng, nhất là các doanh nghiệp nhà nước. Bên cạnh đó, quá trình sáp nhập ngân hàng yếu với ngân hàng mạnh để nâng cao tính minh bạch trong quản trị ngân hàng, làm rõ minh bạch của nguồn tiền… cũng là giải pháp ngăn chặn được sở hữu chéo.
Ngân hàng Nhà nước đang xử lý vấn đề sở hữu chéo theo từng bước ngay trong năm 2013 để hệ thống ngân hàng trở nên minh bạch hơn.
Theo Bảo Minh
SGGP