‘Nguy cơ vỡ nợ nếu ham mua nhà lãi suất 6%'

‘Nguy cơ vỡ nợ nếu ham mua nhà lãi suất 6%'
Hết 3 năm hưởng mức vay mua nhà 6%, nếu lãi suất thả nổi vọt lên rất cao, người có thu nhập thấp dễ rơi vào cảnh mất khả năng chi trả, vỡ nợ - chuyên gia Nguyễn Trí Hiếu chia sẻ với PV.
‘Nguy cơ vỡ nợ nếu ham mua nhà lãi suất 6%'

> Hạ lãi suất cho vay mua nhà: Người dân hững hờ
> Cho vay sản xuất lãi suất chỉ 6%/năm
> Hỗ trợ vốn cho cá nhân vay mua nhà

Hết 3 năm hưởng mức vay mua nhà 6%, nếu lãi suất thả nổi vọt lên rất cao, người có thu nhập thấp dễ rơi vào cảnh mất khả năng chi trả, vỡ nợ - chuyên gia Nguyễn Trí Hiếu chia sẻ với PV.

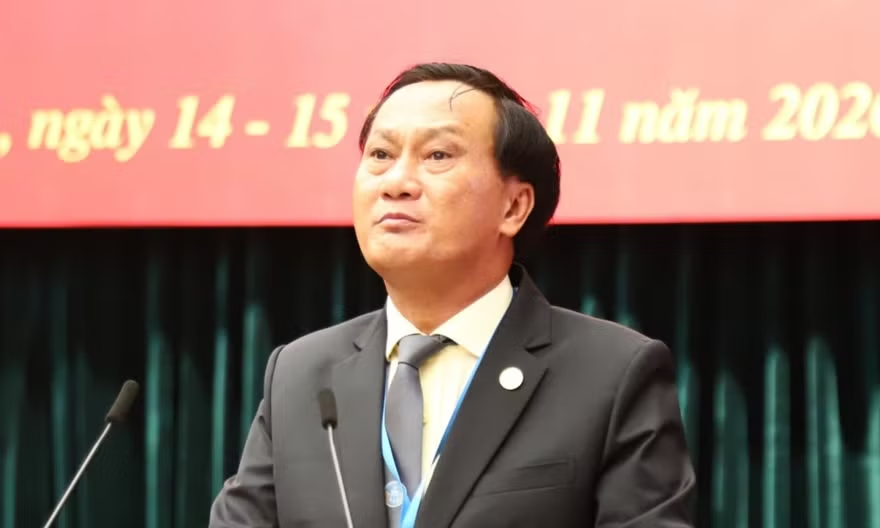
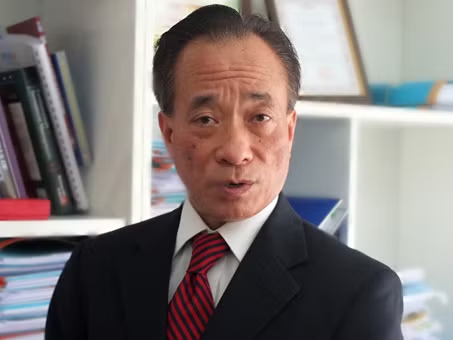
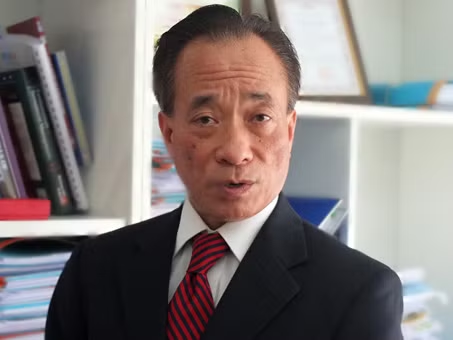
Tiến sĩ Nguyễn Trí Hiếu cho rằng nên áp dụng lãi suất cố định trong suốt thời gian cho vay mua nhà. Ảnh: Thanh Lan
Tiến sĩ Nguyễn Trí Hiếu cho rằng nên áp dụng lãi suất cố định trong suốt thời gian cho vay mua nhà. Ảnh: Thanh Lan.

Dự thảo Thông tư về cho vay hỗ trợ nhà ở của Ngân hàng Nhà nước trong gói 30.000 tỷ giải cứu bất động sản quy định lãi suất ưu đãi là 6% trong 3 năm đầu và thả nổi sau đó. Ông đánh giá thế nào?

6% là một mức lãi suất hấp dẫn nhưng nếu chỉ cố định trong 3 năm rồi thả nổi sau đó sẽ vô cùng bất ổn. Người dân mua nhà là mua tài sản cho cả đời nên việc trả nợ phải dựa trên thu nhập, với diện này thường là thu nhập thấp. Không có gì đảm bảo lãi suất sẽ không vọt lên 19-20% như từng xảy ra. 6% họ còn chịu được nhưng nếu cao hơn thì có thể rơi vào bẫy tài chính. Nhiều người dân sẽ vỡ nợ, việc bị siết nhà và ra đường là chuyện có thể tính tới.

Ông có thể phân tích rõ hơn về những hệ quả của việc thả nổi lãi suất sau 3 năm?

Tôi e nhiều người sẽ liều mạng vay tiền để có một căn nhà. Họ cứ chậc lưỡi sau 3 năm tính tiếp, lãi suất thả nổi đến mức nào và trả được không thì họ chưa nghĩ đến. Như vậy là rất phiêu lưu, mạo hiểm và nhiều người Việt Nam sẽ làm vậy.

Hậu quả dĩ nhiên lại là nợ xấu và ngân hàng sẽ siết nợ, thu hồi lại tài sản đó. Lúc này cả hai bên đều “thua”, ngân hàng dù lấy lại tài sản bán đi cũng chưa chắc bù lỗ được còn người dân thì mất nhà. Đừng để không chỉ bất động sản rơi tự do mà người dân cũng “rơi tự do” vì không có tiền trả nợ.

Vậy ông nghĩ sao về thời hạn cho vay 10 năm?

Thời hạn như vậy quá ngắn, rất ít gia đình thu xếp được và cần nới lên 20 năm. Trong tín dụng cho vay mua nhà, quan trọng nhất là thời gian trả nợ, càng dài càng tốt và dù lãi suất có hơi cao một chút thì vẫn chịu được. Ở Mỹ, ngay chính ngôi nhà tôi mua được hưởng thời hạn vay 30 năm.

Cho vay doanh nghiệp thì lấy doanh thu hiện tại trong ngắn hạn để trả nợ còn cho vay mua nhà ở thì đó là doanh thu hình thành rất dài trong nhiều năm, có thể còn nhiều rủi ro. Theo tôi nên nghĩ vậy để có cấu trúc phù hợp cho gói tín dụng này.

Theo ông lãi suất và thời hạn như thế nào là phù hợp?

Theo tôi Nhà nước nên tính toán để cho vay với lãi suất từ 5-10% nhưng phải là lãi suất cố định. Thời gian trả nợ ít nhất 20, thậm chí 30 năm thì người dân mới chịu được. Nếu lãi suất thả nổi thì nên quy định rõ việc điều chỉnh sẽ dựa trên những chỉ số cụ thể nào (ví dụ như CPI) thay vì chỉ nói chung chung “dựa theo thị trường”.

Nhưng để cho vay thời hạn dài, lãi suất cố định thì ngân hàng lấy nguồn vốn dài hạn từ đâu khi thị trường vốn của VN còn kém phát triển?

Chính phủ có thể phát hành trái phiếu trung và dài hạn, nếu chưa được 20 năm thì ít nhất là 10-15 năm. Nếu không thì có thể kể đến những nguồn tài trợ dài hạn của các tổ chức quốc tế. Công cụ mà Chính phủ nhiều nước tiên tiến áp dụng là thành lập công ty tài chính. Công ty này sẽ dùng nguồn vốn dài hạn trên thị trường vốn để tài trợ vốn thông qua việc mua những nợ bất động sản của các ngân hàng thương mại.

Tóm lại Chính phủ phải tự cân đối trong các bài toán để có được nguồn vốn dài hạn và phải mạnh bạo thì mới giải quyết được bài toán này.

Nếu không có gì thay đổi về cấu trúc gói cho vay này, lãi suất vẫn cố định 3 năm đầu và ở 6% thì ông có lời khuyên nào với người dân?

Vấn đề chính là thu nhập của họ, trong 3 năm vừa rồi có ổn định không. Nếu phải trả gốc và lãi cho ngân hàng quá 50% thu nhập mỗi tháng thì tôi khuyên họ không nên vay.

Tôi thấy người Việt Nam rất khác với người Mỹ. Tiền mua nhà của người Mỹ chỉ có một phần ba là tiết kiệm tự có, còn lại là đi vay, chủ yếu ở ngân hàng. Việt Nam thì ngược lại, khi mua nhà người dân sử dụng toàn bộ tiền tiết kiệm hoặc mượn của người thân và họ rất ngại làm việc với ngân hàng. Có thể vì chưa quen văn hóa tín dụng. Nếu có vay, họ sẵn sàng dồn hết số tiền có được để trả ngân hàng cho xong. Đây cũng là điều tốt nhưng dân Mỹ thì sẵn sàng vay nợ trong cả một thời gian dài, tiền nhàn rỗi sẽ dồn đầu tư vào việc khác thay vì thanh lý hợp đồng tín dụng. Điều này cũng góp phần tạo sự khác biệt giữa việc mua nhà của người Việt Nam và các nước khác.

Ông đánh giá thế nào về sức lan tỏa của gói cứu trợ 30.000 tỷ đồng đối với thị trường bất động sản cũng như tính khả thi khi đến với người dân?

Tôi nghĩ để tháo gỡ thị trường bất động sản chỉ với 30.000 tỷ đồng quả là một ảo ảnh, so với với con số hàng triệu tỷ của thị trường thì chưa giải quyết được gì. Tuy nhiên, dù sao đây được xem là một bước giải quyết ban đầu khá tích cực của Chính phủ và tôi nghĩ sau đó vẫn cần những gói giải pháp khác nữa. Người dân cũng nên hiểu đây chỉ là phương án tháo gỡ bước đầu và Chính phủ chưa dừng lại ở gói này. Do đó, không nên ào ạt, nhảy xô vào vay mà cần bình tĩnh để suy xét khả năng trả nợ của mình.

Theo Thanh Thanh Lan
VnExpress
Cùng chuyên mục

Đến năm 2030, mỗi người dân TPHCM sẽ có 1m2 công viên

Đến năm 2030, mỗi người dân TPHCM sẽ có 1m2 công viên

TPO - TPHCM ưu tiên đầu tư 29 dự án công viên với tổng quy mô khoảng 819 ha và đặt mục tiêu đến năm 2030 nâng diện tích đất công viên công cộng bình quân lên 1m2/người, tăng thêm khoảng 10 ha mảng xanh công cộng, trồng mới và cải tạo khoảng 30.000 cây xanh công cộng.

Gen Z mua nhà ngày càng nhiều

Gen Z mua nhà ngày càng nhiều

Dữ liệu từ VARS cho thấy nhóm khách hàng 25-35 tuổi chiếm trung bình trên 40% tổng lượng giao dịch trên thị trường, thậm chí có dự án ghi nhận tỷ lệ này lên tới 70%.

Địa ốc 24H: Phú Thọ thông báo mất 119 phôi sổ đỏ; 3 dự án nghỉ dưỡng phải rà soát nguồn gốc đất khi cổ phần hoá

Địa ốc 24H: Phú Thọ thông báo mất 119 phôi sổ đỏ; 3 dự án nghỉ dưỡng phải rà soát nguồn gốc đất khi cổ phần hoá

TPO - Báo mất 119 phôi sổ đỏ, Phú Thọ cảnh báo không xác nhận giao dịch; 3 dự án nghỉ dưỡng phải rà soát nguồn gốc đất khi cổ phần hoá; TP.HCM sắp có thêm 10.000 căn hộ, giá vẫn khó giảm sâu;... là những thông tin nổi bật của Bản tin Địa ốc 24H ngày 15/11.

Báo mất 119 phôi sổ đỏ, Phú Thọ cảnh báo không xác nhận giao dịch

Báo mất 119 phôi sổ đỏ, Phú Thọ cảnh báo không xác nhận giao dịch

TPO - Sở Nông nghiệp và Môi trường tỉnh Phú Thọ vừa phát đi thông báo mất 119 phôi giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất (sổ đỏ); đồng thời đề nghị các cơ quan, tổ chức, cá nhân không sử dụng, xác nhận các nội dung, giao dịch liên quan đến số phôi này.

Bài toán hút dân của đô thị biển và lời giải “10 điểm” từ Vinhomes Green Paradise

Bài toán hút dân của đô thị biển và lời giải “10 điểm” từ Vinhomes Green Paradise

Sống bên biển sẽ trở thành lựa chọn an cư lâu dài khi gia đình có thể tìm thấy trường học cho con, dịch vụ chăm sóc sức khỏe cho cha mẹ và cơ hội việc làm, trải nghiệm vui chơi giải trí ngay gần nhà. Tại Vinhomes Green Paradise Cần Giờ, hệ sinh thái all-in-one với hơn 500 tiện ích được quy hoạch để đáp ứng vượt xa những nhu cầu ấy, kiến tạo một thành phố sống đủ đầy cho đa thế hệ.

3 dự án nghỉ dưỡng phải rà soát nguồn gốc đất khi cổ phần hoá

3 dự án nghỉ dưỡng phải rà soát nguồn gốc đất khi cổ phần hoá

TPO - Tổ Công tác 1645 yêu cầu Khu căn hộ du lịch La Carte, cao ốc Thủy Tiên, cao ốc Vietpearl Unit Hotel phải rà soát hồ sơ, cung cấp tài liệu về nguồn gốc đất trong quá trình cổ phần hóa để cơ quan chuyên môn xác định có phát sinh nghĩa vụ tài chính hay không rồi mới tiến hành cấp giấy chứng nhận cho người mua nhà.

Đề xuất chuyển trụ sở công không có khách thuê sang cơ sở giáo dục, y tế

Đề xuất chuyển trụ sở công không có khách thuê sang cơ sở giáo dục, y tế

TPO - Trung tâm Phát triển Quỹ đất đã chỉ đạo các Chi nhánh Phát triển quỹ đất khu vực kiểm tra toàn bộ các cơ sở nhà, đất không có khách thuê sau nhiều lần thông báo; đề xuất UBND tỉnh xem xét chuyển giao về cho UBND các xã, phường quản lý, ưu tiên đầu tư làm cơ sở giáo dục, y tế, thư viện, nhà văn hóa...

Địa ốc 24H: Người trả 1,5 tỷ đồng/m² đất nông thôn xin lại tiền đặt cọc; 'thuốc đặc trị' mua gom đất nền đón quy hoạch

Địa ốc 24H: Giá căn hộ Hà Nội gần gấp đôi sau hơn 7 năm; mở bán NƠXH giá từ 1 tỷ đồng/căn ở khu trung tâm

TPO - Cận cảnh khu nhà ở xã hội giá từ 1 tỷ đồng/căn ở trung tâm Hà Nội; Giá căn hộ Hà Nội gần gấp đôi sau hơn 7 năm; Quy định mới về cơ chế, chính sách gỡ khó cho dự án BT chuyển tiếp; Sau 7 lần đấu giá 'ế', sân vận động Chi Lăng hạ giá hơn 1.500 tỷ đồng;... là những thông tin nổi bật của Bản tin Địa ốc 24H ngày 14/11.

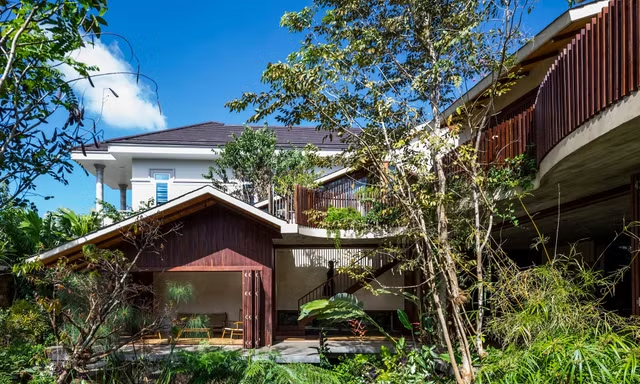
Ngôi nhà 600m² gợi nhớ tuổi thơ bên vườn cây và dòng suối

Ngôi nhà 600m² gợi nhớ tuổi thơ bên vườn cây và dòng suối

TPO - Lấy cảm hứng từ ký ức tuổi thơ của đôi vợ chồng trẻ, ngôi nhà rộng 600m² được thiết kế với những lớp mái nối tiếp, các khối chức năng đan xen và dòng suối len giữa không gian sinh hoạt, gợi lại hình ảnh nếp nhà truyền thống.

Có được cấp sổ mới khi đất vườn hết hạn và diện tích tăng thêm?

Có được cấp sổ mới khi đất vườn hết hạn và diện tích tăng thêm?

TPO - Trước thắc mắc của người dân về việc tiếp tục sử dụng đất vườn đã hết hạn và cấp sổ đỏ cho phần diện tích tăng thêm 700m2, Bộ Nông nghiệp và Môi trường viện dẫn quy định tại Luật Đất đai 2024, đồng thời hướng dẫn nơi liên hệ để được xem xét, giải quyết.

Toàn cảnh vụ đấu giá đất nông thôn, trả gần 1,5 tỷ đồng/m² ở Ninh Bình

Toàn cảnh vụ đấu giá đất nông thôn, trả gần 1,5 tỷ đồng/m² ở Ninh Bình

TPO - Một phiên đấu giá 70 lô đất ở nông thôn tại xã Lý Nhân, tỉnh Ninh Bình gây xôn xao khi xuất hiện mức trả giá từ 850 triệu đồng đến 1,468 tỷ đồng/m². Trong khi chính quyền đề nghị công an xác minh dấu hiệu bất thường, thì nhóm người tham gia đấu giá gửi đơn kiến nghị, cho rằng bị nhầm lẫn giữa tổng giá trị của cả lô đất và đơn giá tính trên mỗi mét vuông.